

Μπλόκο στις διαδικασίες εισαγωγής εταιρειών στο χρηματιστήριο, καθώς και τις μεγάλες πωλήσεις μετοχών, βάζουν οι κινεζικές Αρχές, σε μια προσπάθεια να ενισχύσουν τις χρηματιστηριακές αγορές της χώρας, οι οποίες αντιμετωπίζουν σοβαρές πιέσεις.
Η Επιτροπή Κεφαλαιαγοράς της Κίνας (China Securities Regulatory Commission – CSRC) πραγματοποίησε τις τελευταίες ημέρες συναντήσεις με επενδυτικές τράπεζες και έδωσε ανεπίσημες οδηγίες, γνωστές ως «window guidance», για την αναστολή των αρχικών δημόσιων προσφορών (IPO), σύμφωνα με τρία πρόσωπα που έχουν γνώση των σχετικών συζητήσεων.
Οι μεγάλες πωλήσεις μετοχών από υφιστάμενους μετόχους έχουν επίσης ανασταλεί προσωρινά, έως ότου οι αγορές ανακάμψουν.
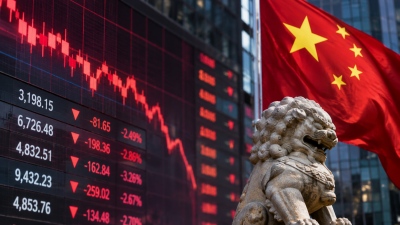
Ο CSI 300, ο βασικός χρηματιστηριακός δείκτης της ηπειρωτικής Κίνας, υποχώρησε κατά 8,5% τον Οκτώβριο, καταγράφοντας τον χειρότερο μήνα του εδώ και περισσότερο από μία δεκαετία. Από τις αρχές του έτους σημειώνει απώλειες περίπου 14%, την ώρα που ο δείκτης S&P 500 έχει ενισχυθεί κατά 10%.
Οι κινεζικές μετοχές βρίσκονται σε παρατεταμένη πτωτική πορεία από το καλοκαίρι, υπό την πίεση των μακροοικονομικών προβλημάτων και της αυξανόμενης αμφισβήτησης των επενδύσεων στην τεχνητή νοημοσύνη. Παράλληλα, η φορολογική αυστηροποίηση όσον αφορά τα υπεράκτια καταπιστεύματα (offshore trusts) έχει οδηγήσει ορισμένους δισεκατομμυριούχους στην πώληση μετοχών, προκειμένου να καλύψουν τις φορολογικές τους υποχρεώσεις, επιβαρύνοντας περαιτέρω τις αγορές.
Τι δείχνει η ιστορία
Προηγούμενες παρεμβάσεις, από τις αγορές μετοχών μέσω κρατικά υποστηριζόμενων επενδυτικών κεφαλαίων τον Ιούλιο έως τα πρόσφατα ρυθμιστικά μέτρα που περιορίζουν τις πωλήσεις μετοχών, δεν έχουν καταφέρει να αντιστρέψουν την πτωτική πορεία.
Οι Κινέζοι υπεύθυνοι χάραξης πολιτικής έχουν στο παρελθόν επιβραδύνει τον ρυθμό εισαγωγής νέων εταιρειών στο χρηματιστήριο κατά τη διάρκεια περιόδων πτώσης των αγορών, στο πλαίσιο των προσπαθειών τους να διατηρήσουν τη διαθέσιμη ρευστότητα.
Η νέα αυτή κίνηση απειλεί να βάλει φρένο στη δραστηριότητα των συμφωνιών και των συναλλαγών στις κινεζικές χρηματιστηριακές αγορές, οι οποίες είχαν παρουσιάσει σημάδια ανάκαμψης έπειτα από μια παρατεταμένη περίοδο ύφεσης. Ο όγκος των κεφαλαίων, που αντλήθηκαν μέσω δημόσιων εγγραφών μέσα στο τρέχον έτος, έχει ξεπεράσει τα 292 δισ. γουάν (44 δισ. δολάρια), το υψηλότερο επίπεδο από το 2023, σύμφωνα με στοιχεία του Bloomberg.
Μπλόκο σε YMTC
Μεταξύ των εταιρειών που αναμενόταν να εισαχθούν στο χρηματιστήριο φέτος ήταν και η κατασκευάστρια εταιρεία μικροκυκλωμάτων YMTC, η οποία ωστόσο δεν έχει προχωρήσει ακόμη στην εισαγωγή της.
Τα νέα μέτρα έρχονται να προστεθούν στις προηγούμενες οδηγίες του περασμένου μήνα, οι οποίες περιλάμβαναν μεθόδους σταθεροποίησης της αγοράς, όπως η επιτάχυνση των επαναγορών ιδίων μετοχών και η προτροπή προς τους επενδυτές να περιορίσουν τις πωλήσεις μετοχών, σύμφωνα με τις ίδιες πηγές.
«Τα μέτρα είναι απίθανο να οδηγήσουν σε μια διατηρήσιμη ανάκαμψη, εάν δεν συνοδευτούν από παρεμβάσεις που θα αντιμετωπίζουν πιο άμεσα τις διαρθρωτικές προκλήσεις», δήλωσε ο Thomas Mathews της Capital Economics. «Αυτό σημαίνει ενίσχυση της αύξησης των εταιρικών κερδών, κάτι που βραχυπρόθεσμα πιθανότατα προϋποθέτει νομισματική ή δημοσιονομική στήριξη», πρόσθεσε.
Οι… διεργασίες
Τη Δευτέρα (2/11/2026), η CSRC, η Λαϊκή Τράπεζα της Κίνας (People’s Bank of China) και η Εθνική Ρυθμιστική Αρχή Χρηματοπιστωτικού Τομέα (National Financial Regulatory Administration) ανακοίνωσαν ότι πραγματοποίησαν συναντήσεις με χρηματιστηριακές εταιρείες και εταιρείες διαχείρισης κεφαλαίων, με αντικείμενο την εξεύρεση τρόπων σταθεροποίησης των χρηματιστηριακών αγορών.
Τα μέτρα περιλαμβάνουν τη μείωση του επιτοκίου της διευκόλυνσης αναχρηματοδότησης για επαναγορές μετοχών στο 1% από 1,25%, την ενίσχυση των πράξεων ανταλλαγής (swap operations) και την ενθάρρυνση των επαναγορών ιδίων μετοχών από τις επιχειρήσεις.
Ο Sam Konrad της Jupiter Asset Management δήλωσε: «Αυτό αποτελεί ένα χαρακτηριστικό παράδειγμα του γιατί δεν έχουμε θεμελιωδώς θετική άποψη για τις μακροπρόθεσμες προοπτικές των κινεζικών χρηματιστηριακών αγορών. Υποδηλώνει ότι οι κινεζικές αγορές μετοχών εξαρτώνται από την κρατική στήριξη προκειμένου να ενισχυθούν». Πρόσθεσε: «Μακροπρόθεσμα, οι κινεζικές χρηματιστηριακές αγορές συγκαταλέγονται στις αγορές με τις χειρότερες επιδόσεις παγκοσμίως. Θεωρούμε ότι το οικονομικό σύστημα της Κίνας έχει ως αποτέλεσμα η οικονομική ανάπτυξη να μη μεταφράζεται σε αύξηση των εταιρικών κερδών».
Από την πλευρά του, ο Jason Lui της BNP Paribas, δήλωσε πως: «Παρότι αυτές οι πολιτικές ενδέχεται να μην προκαλέσουν άμεση αντιστροφή του επενδυτικού κλίματος, αντίστοιχη με εκείνη του Σεπτεμβρίου 2024, δημιουργούν μεσοπρόθεσμες ευκαιρίες για επενδυτές που επιδιώκουν να αυξήσουν σταδιακά την έκθεσή τους στις μετοχές κατηγορίας A της Κίνας (China A-shares)».
Οι κινεζικές μετοχές ανέκαμψαν τον Σεπτέμβριο και τον Οκτώβριο του 2024, μετά την ανακοίνωση ενός κύματος μέτρων τόνωσης από τις ρυθμιστικές αρχές. Μεταξύ αυτών περιλαμβάνονταν δύο μηχανισμοί παροχής ρευστότητας από την κεντρική τράπεζα, οι οποίοι είχαν σχεδιαστεί για να βοηθήσουν χρηματιστηριακές εταιρείες και θεσμικούς επενδυτές να αγοράσουν μετοχές.
Η άνοδος ενισχύθηκε περαιτέρω στις αρχές του 2025, όταν η τεχνολογική πρόοδος της DeepSeek οδήγησε τους διεθνείς επενδυτές σε επαναξιολόγηση των κινεζικών τεχνολογικών μετοχών.
Οι δασμοί του Trump
Ωστόσο, η εμπιστοσύνη κλονίστηκε από τον εμπορικό πόλεμο δασμών του Donald Trump, με αποτέλεσμα το Πεκίνο να κινητοποιήσει κρατικά υποστηριζόμενα επενδυτικά κεφάλαια, γνωστά ως «National Team», προκειμένου να δημιουργήσει ένα κατώτατο όριο στήριξης για τις κινεζικές χρηματιστηριακές αγορές από τον Απρίλιο του περασμένου έτους.
Ωστόσο, οι διαδοχικές πωλήσεις μεριδίων σε ETFs και μετοχών από τις συμμετοχές της «National Team» κατά το πρώτο τρίμηνο του 2026 αναζωπύρωσαν τις αμφιβολίες σχετικά με τη βιωσιμότητα της χρηματιστηριακής ανόδου.
www.bankingnews.gr
Σχόλια αναγνωστών